Қарыз жүктемесін басқару — қаржылық еркіндікке апаратын алғашқы және ең маңызды қадам. Бірнеше қарызыңыз болған кезде, ретсіз төлемдер нәтиже бермейді, тек стресс тудырады. Ақшаңызды бақылауды қалпына келтіру үшін сізге нақты математикалық стратегияны қолдану қажет.
Төменде әлемдегі ең тиімді екі әдістің — "Қар добы" (Домино) әдісінің және "Қар көшкіні" әдісінің — Қазақстан несие нарығының шындығына бейімделген егжей-тегжейлі талдауы берілген (бөліп төлеу жоспарлары, тұтынушылық несиелер және микронесиелерді қоса алғанда).
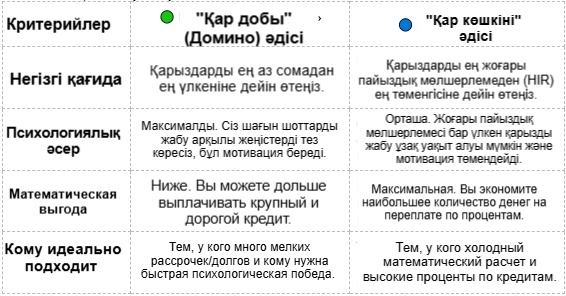
Қарызды өтеу стратегияларын салыстыру
Түсінікті болу үшін екі әдісті де салыстырамыз, сонда сіз өзіңіздің психологияңыз бен қаржылық жағдайыңызға ең қолайлысын таңдай аласыз.
Нұсқаулық. "Қар добы" (Домино) әдісі
Психологиялық стратегия: өтелген несиелер санына назар аударыңыз.
1. Барлық қарыздарыңызды ең кішісінен (қалдыққа негізделген) ең үлкеніне дейін ретімен тізімдеңіз. Біз бұл кезеңде пайыздық мөлшерлемені ескермейміз.
2. Ең бірінші (ең кіші) несиеден басқа барлық несиелер бойынша ең аз төлемдерді төлеңіз.
3. Барлық қолжетімді қаражатты (жартылай жұмыс уақытынан түскен ақша, бюджетті оңтайландыру, кэшбэк) бірінші, ең кіші қарызды мерзімінен бұрын өтеу үшін пайдаланыңыз.
4. Домино эффектісі. Бірінші қарыз төленгеннен кейін, босатылған ең төменгі төлем сомасы жұмсалмайды, бірақ екінші қарызды мерзімінен бұрын өтеу үшін толығымен пайдаланылады.
«Композиттің» сомасы әрбір төленген несиемен бірге өседі.
Қазақстандағы тізбектің мысалы:
Телефонға бөліп төлеу жоспары (45 000 теңге) ➡️ Тұрмыстық техникаға несие (250 000 теңге) ➡️ Ірі тұтынушылық несие (1 500 000 теңге).
Нұсқаулық: Қар көшкіні әдісі
Математикалық стратегия — пайыздық артық төлемдерді азайтуға назар аударыңыз.
1. Барлық қарыздарды ең жоғары пайыздық мөлшерлемеден (HIRR) ең төменгісіне дейін ретімен тізімдеңіз. Қарыздың өзі мұнда маңызды емес.
2. Біріншісінен басқа барлық тармақтар бойынша ең төменгі төлемдерді төлеңіз.
3. Кез келген артық төлемдерді ең жоғары пайыздық мөлшерлемесі бар бірінші қарызды төлеуге бағыттаңыз. Қазақстанда бұл тізімде микронесиелер (МНҰ) әрқашан бірінші орында болады, одан кейін несие карталары, содан кейін тұтынушылық несиелер және соңында пайызсыз төлемдер.
4. Ең қымбат несие жабылғаннан кейін, барлық сома келесі ең жоғары пайыздық мөлшерлемелі несиеге қайта бағытталады.
Қазақстандағы тізбектің мысалы:
МНҰ-дан алынған микронесие (МНҰ 56%-ға дейін ➡️ Несие картасы (МНҰ ~35%) ➡️ Тұтынушылық қолма-қол ақша несиесі (МНҰ ~25%) ➡️ Пайызсыз төлем жоспары (0%).
Қазақстанда мерзімінен бұрын өтеудің алтын ережелері
- «Төлемді азайту» орнына «Мерзімді азайтуды» таңдаңыз. Қазақстандағы банктер ішінара мерзімінен бұрын өтеудің екі нұсқасын ұсынады. Егер сіздің мақсатыңыз пайыз бойынша артық төлемдерді азайту болса, әрқашан мерзімді азайту опциясын таңдаңыз. Егер сіз қатты қаржылық қиындықтарға тап болсаңыз және төлем жасауда қиналсаңыз, бюджетіңізге ай сайынғы қысымды жеңілдету үшін төлемді азайту опциясын таңдаңыз.
- Микроқаржы ұйымдарымен абай болыңыз. Егер сізде онлайн несиелер (микронесиелер) болса, оларды алдымен төлеңіз. Қазақстан заңнамасына сәйкес, бұл несиелер бойынша пайыздық мөлшерлемелер шектен тыс жоғары болуы мүмкін және олар сіздің Бірінші несие бюросындағы (БКБ) несие тарихыңызға ең үлкен әсер етеді.